
发表时间: 2026-11-10 17:51:13
作者: 炼化及石化下游产业网
浏览: 19
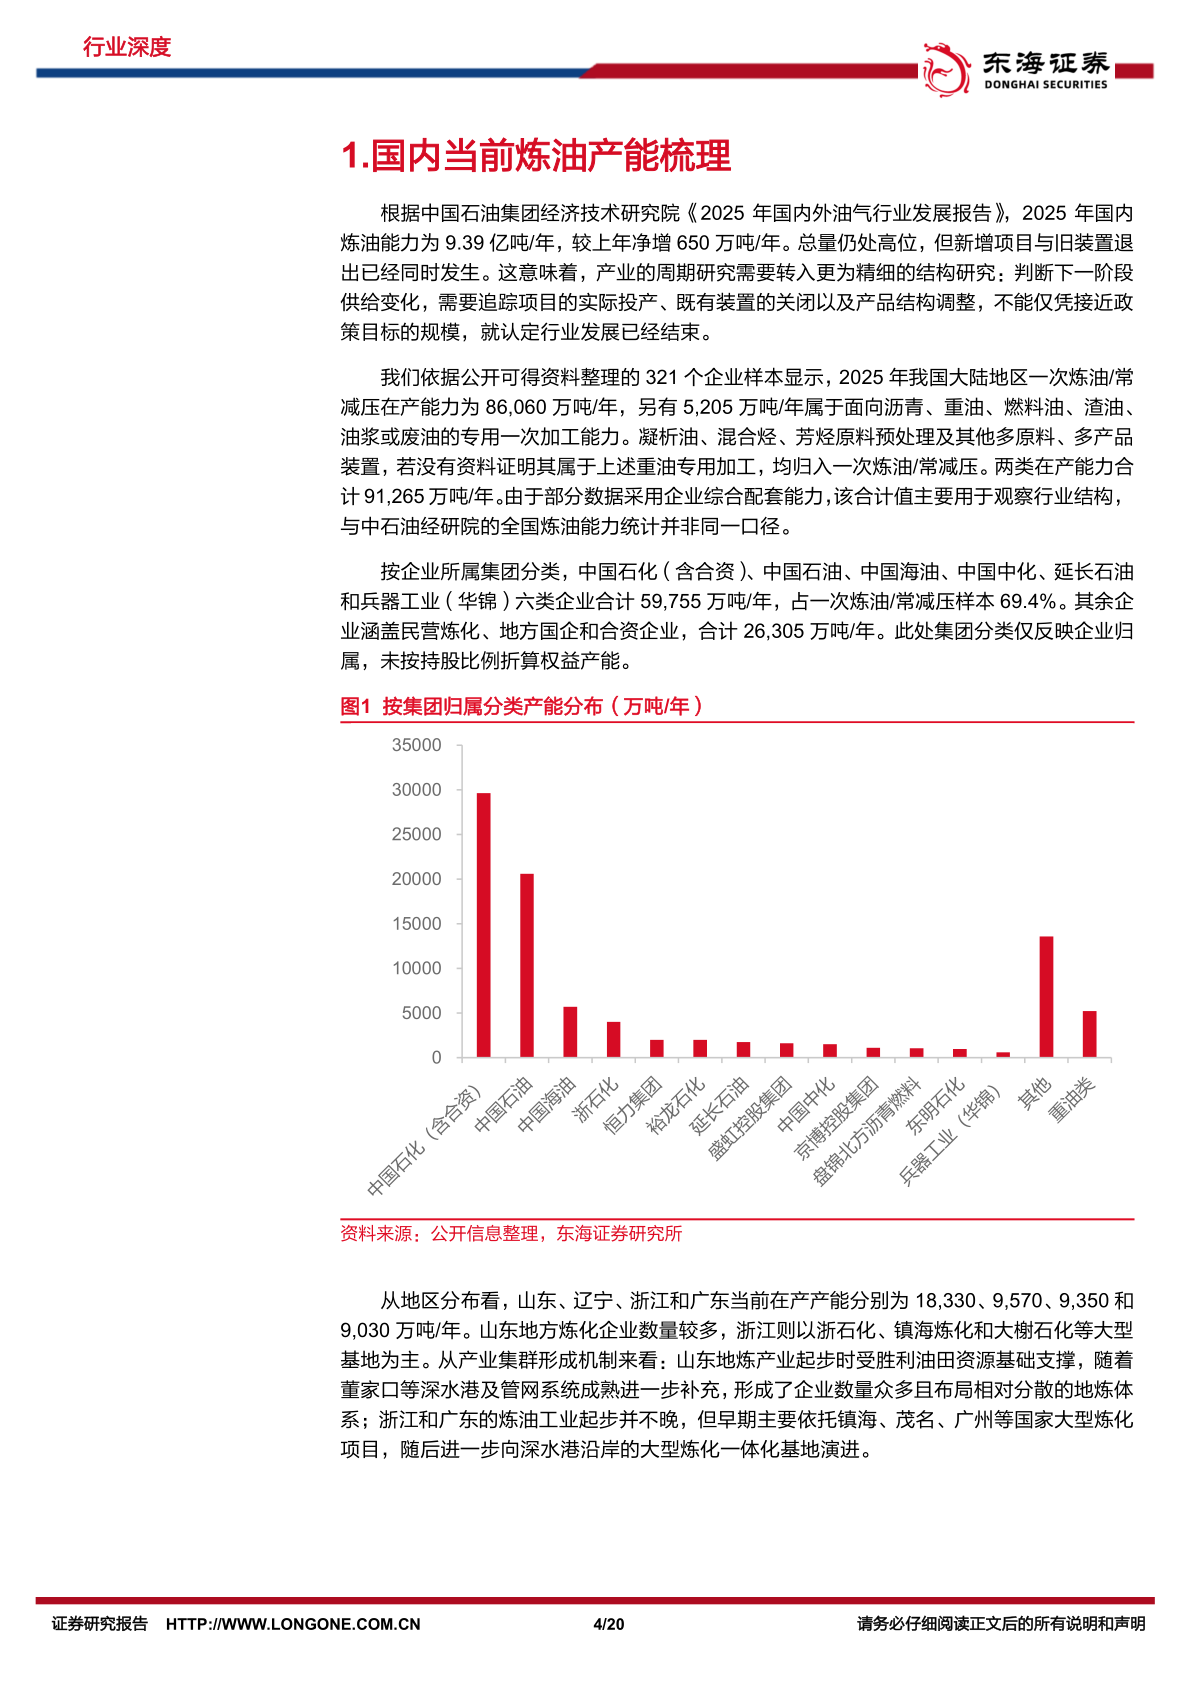
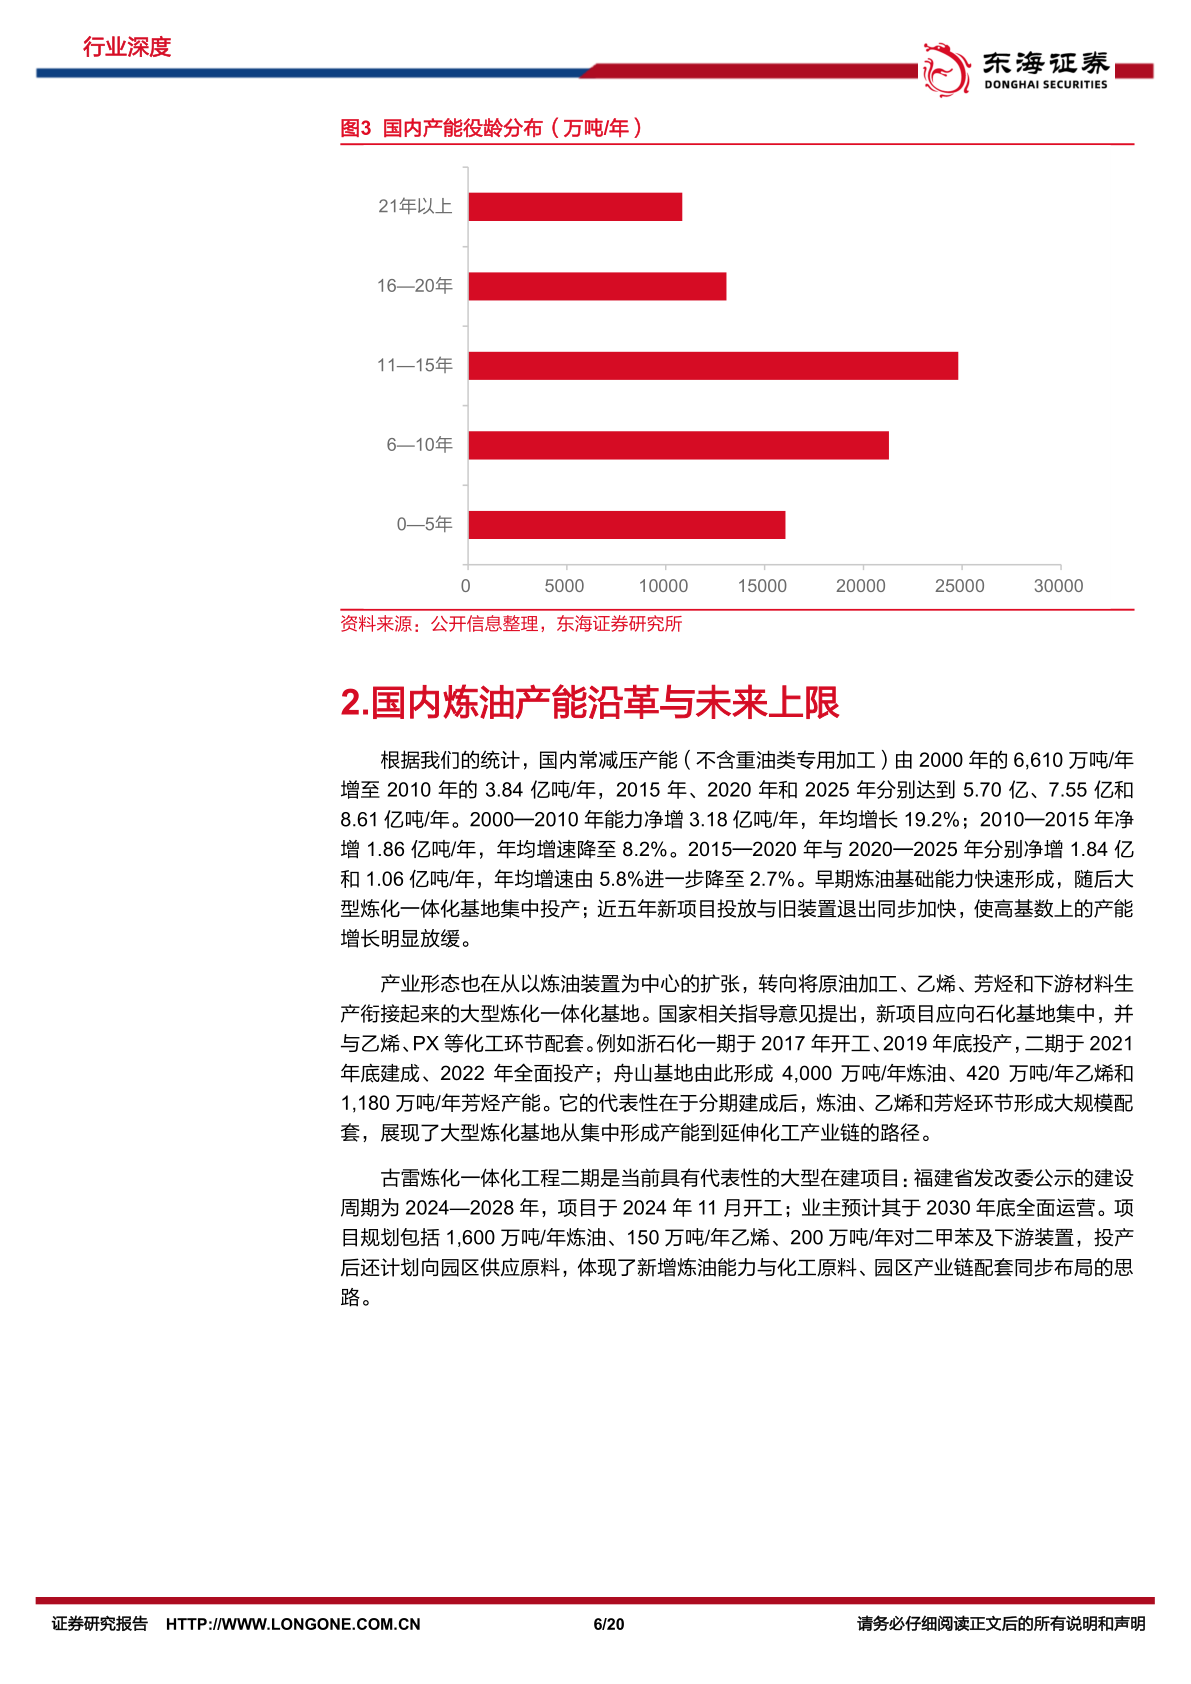
2025 年国内炼油总产能处在高位,从 321 家企业样本统计来看,大型集团掌握大部分在产产能,装置按照投产时间划分成不同役龄梯队。数据显示国内炼油装置当中,服役 11 至 20 年的中龄装置占比最高。调研记录这部分体量庞大的设备,成为装置节能改造、安全升级、数字化迭代以及产品结构调整的主要对象,老旧装置也会按照评估结果区分处置路径。
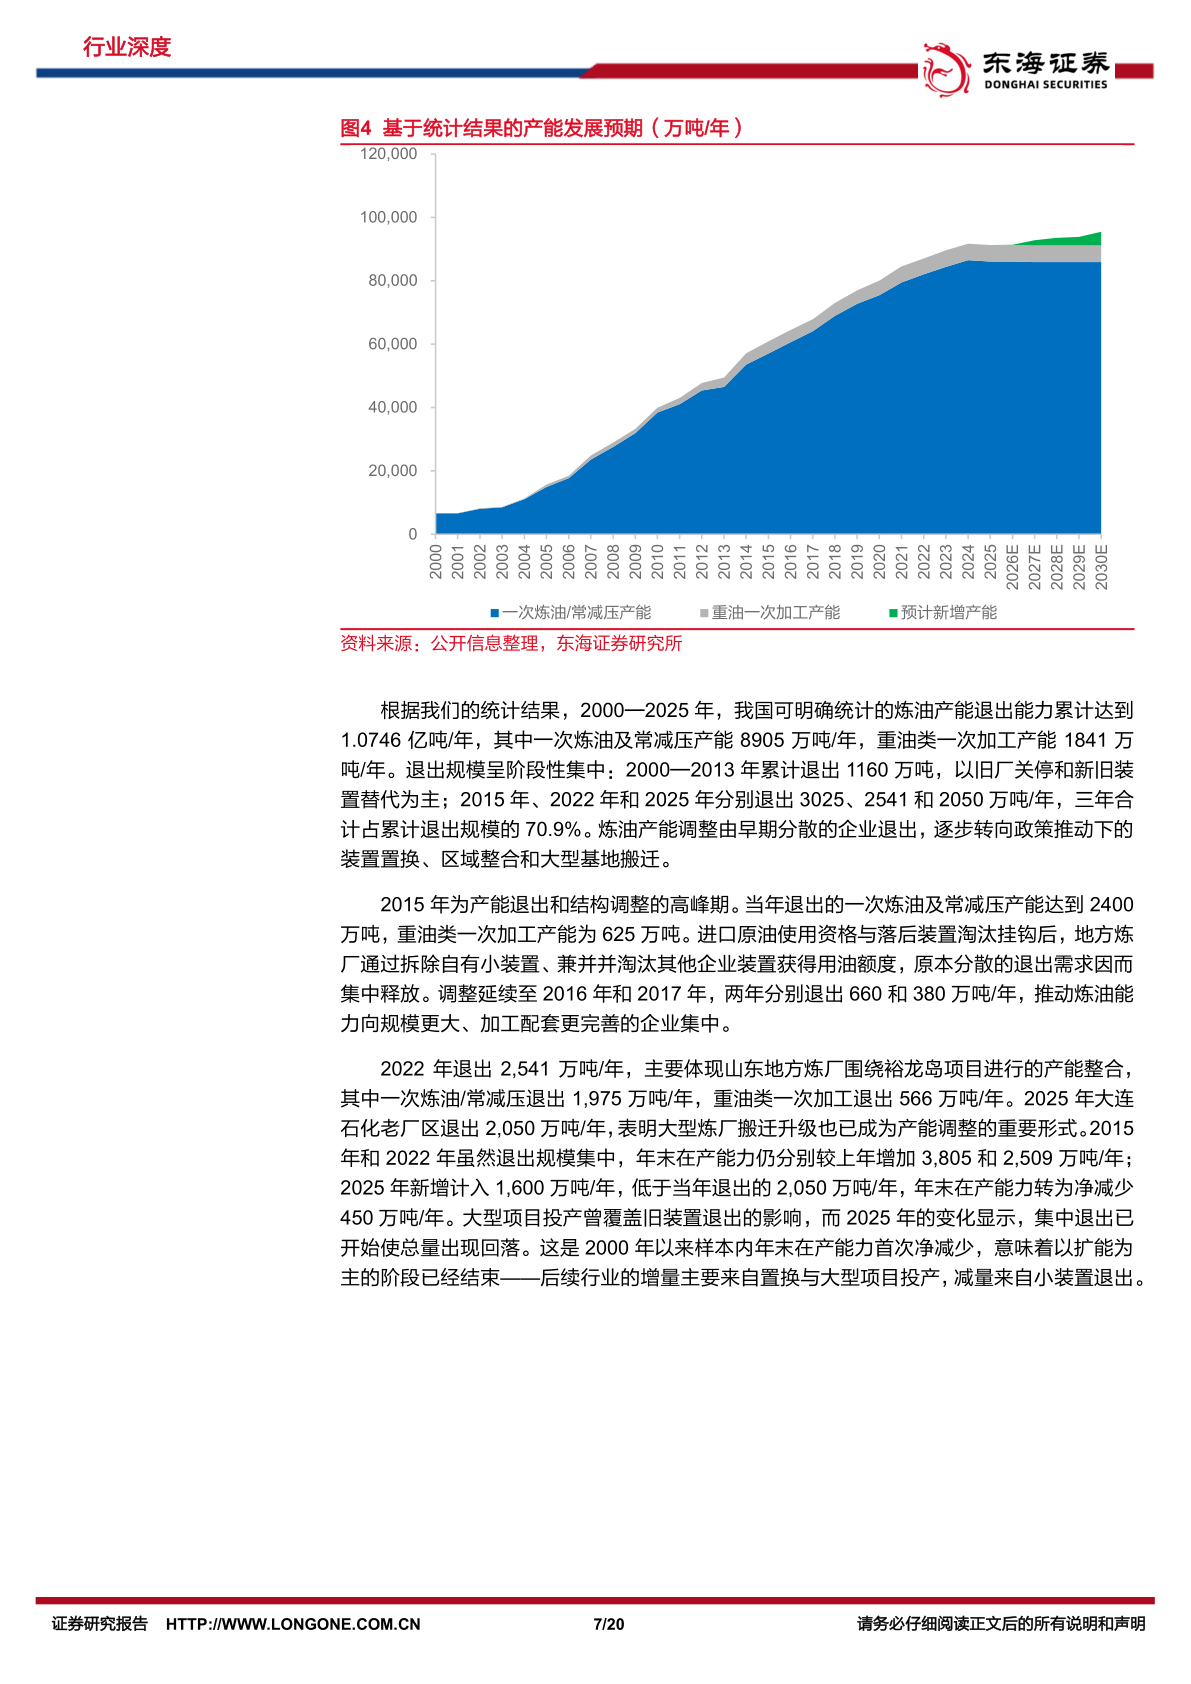
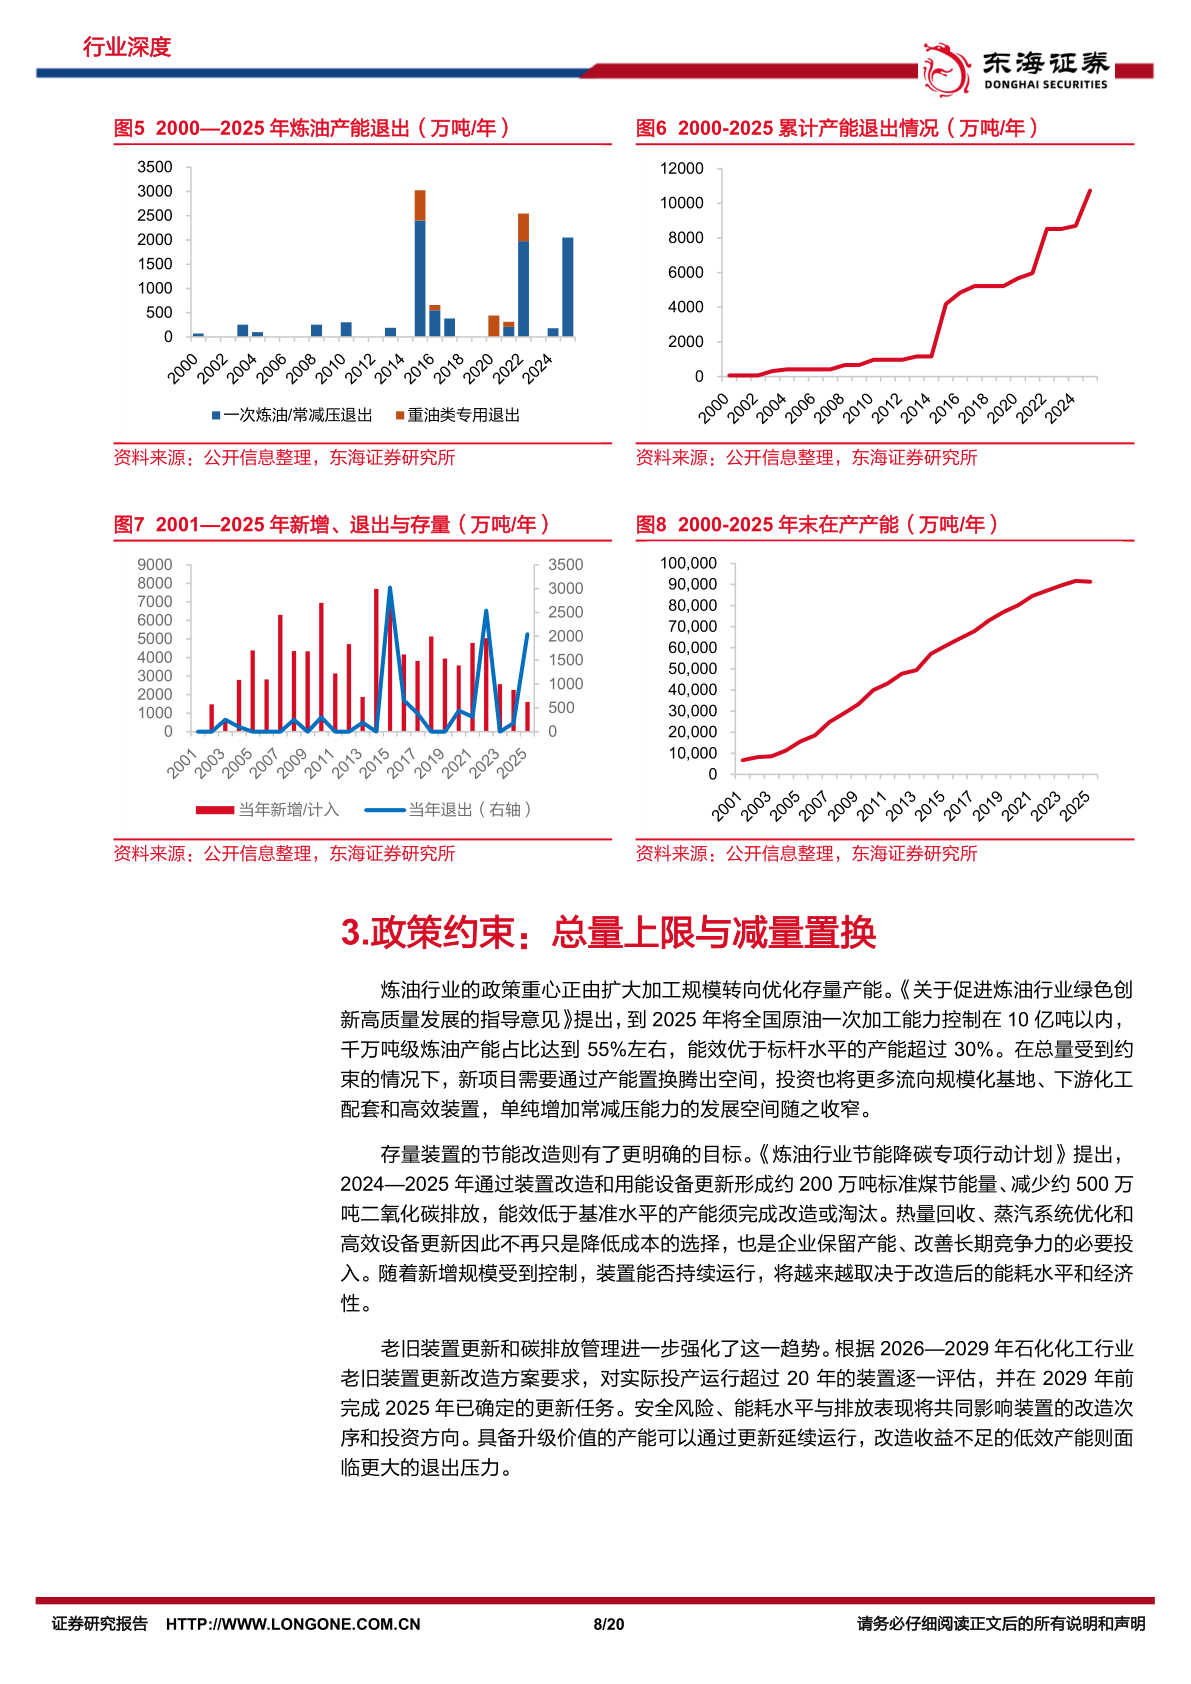
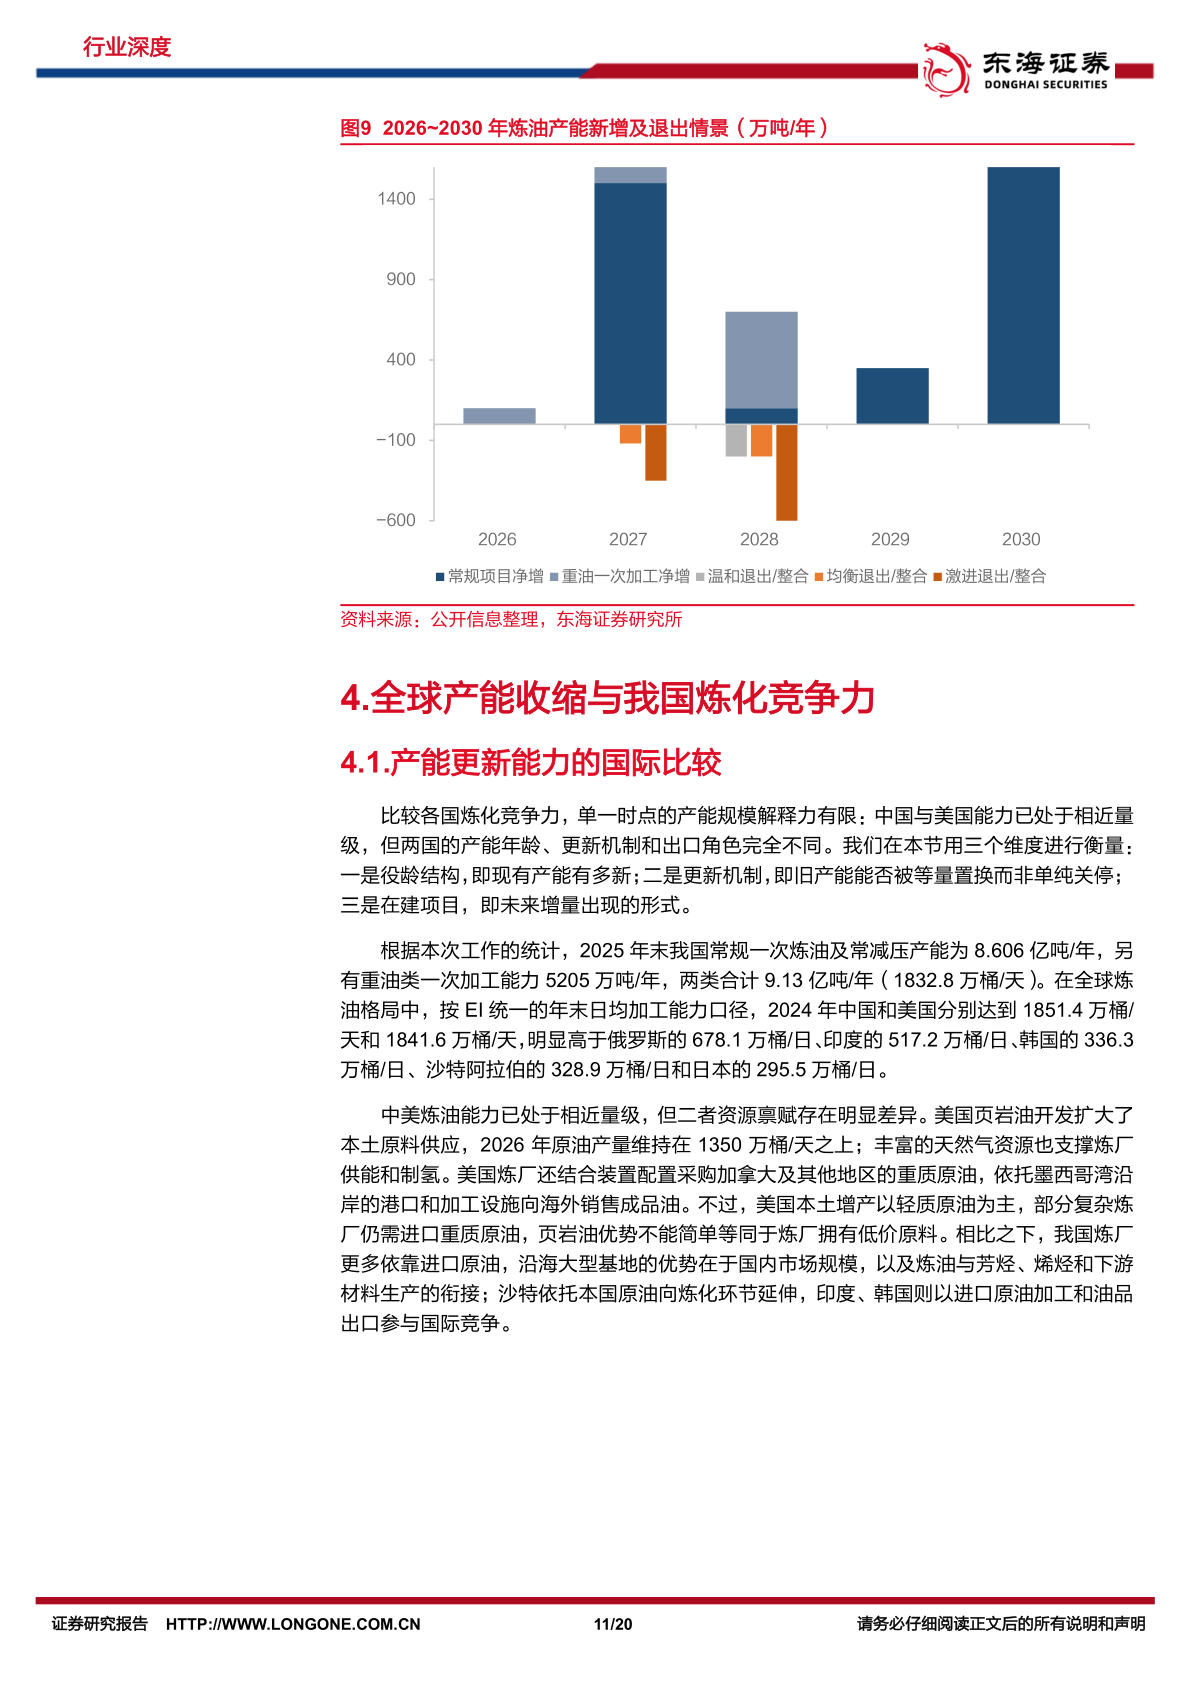
2000 到 2025 年国内有大量炼油产能完成退出,调研记录产能关停呈现明显的集中阶段性特征。部分年份新旧产能同时发生更替,2025 年样本统计出现年末在产产能净减少,代表单纯扩能的发展阶段已经结束。
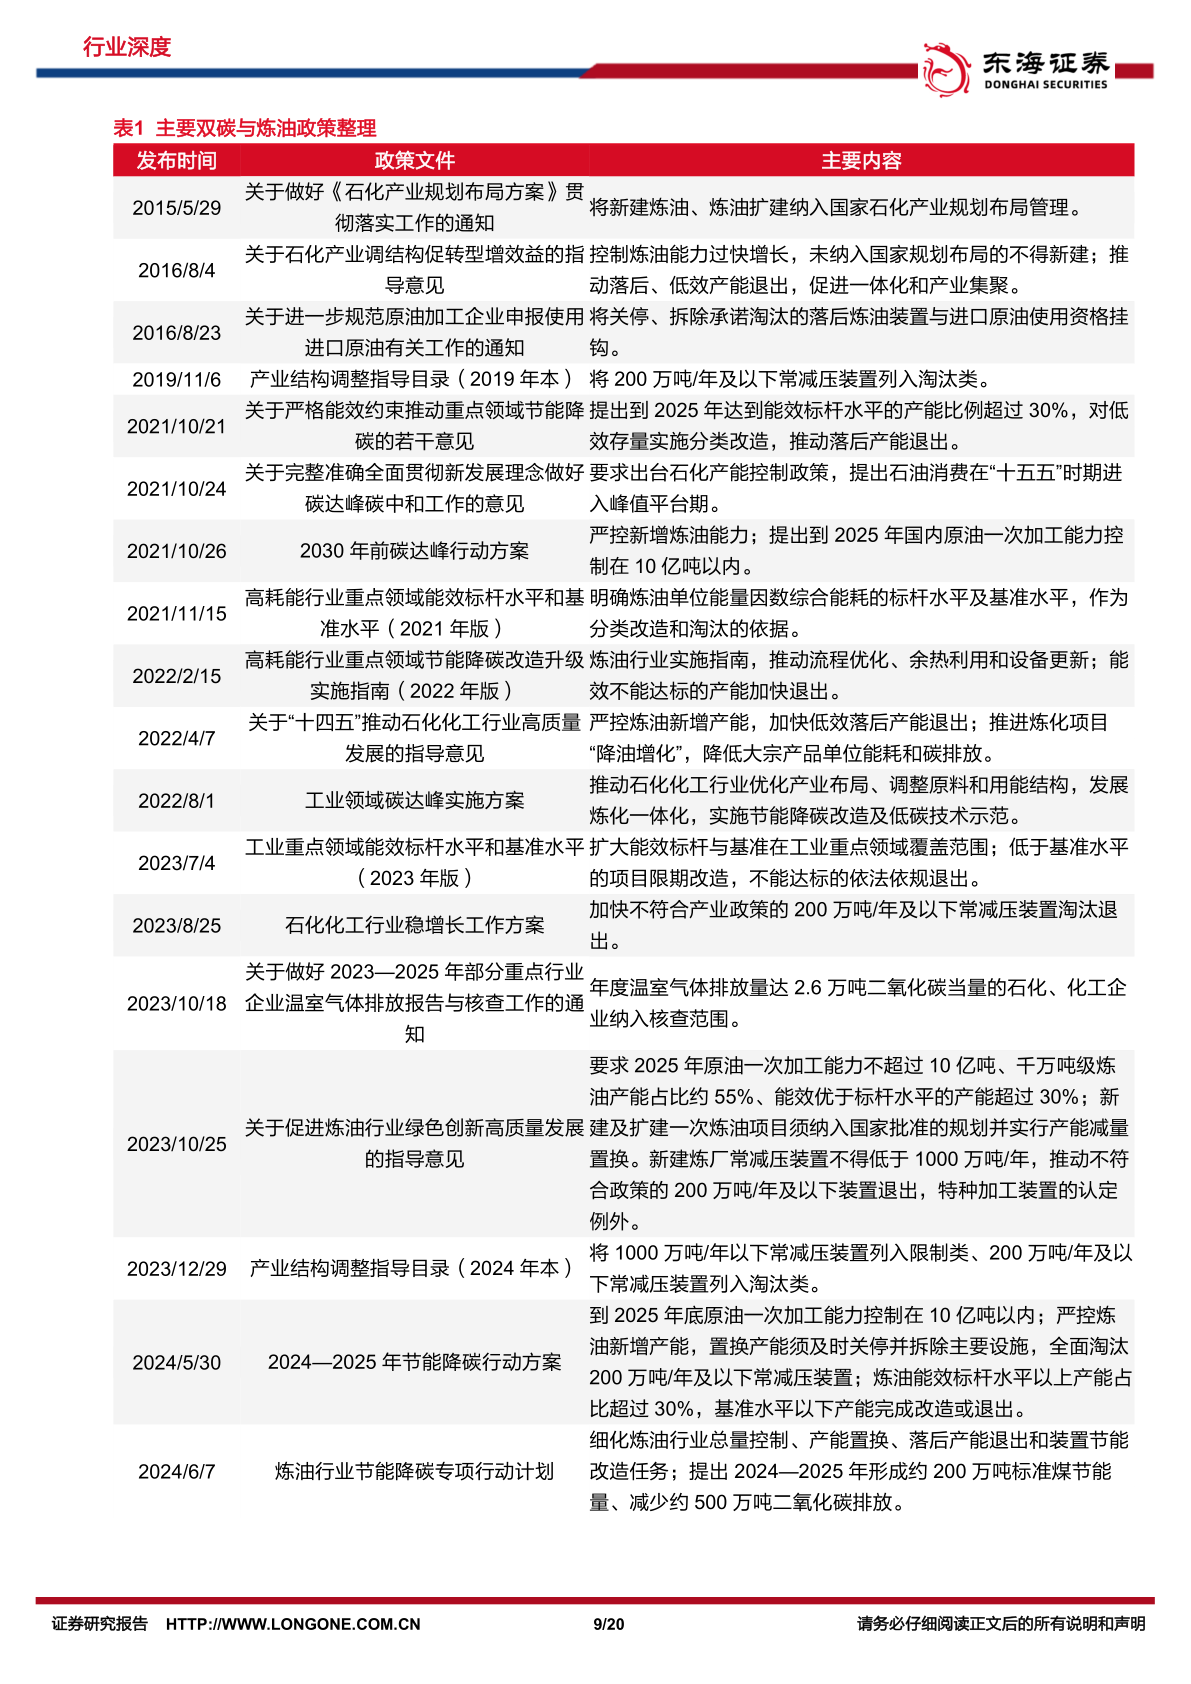
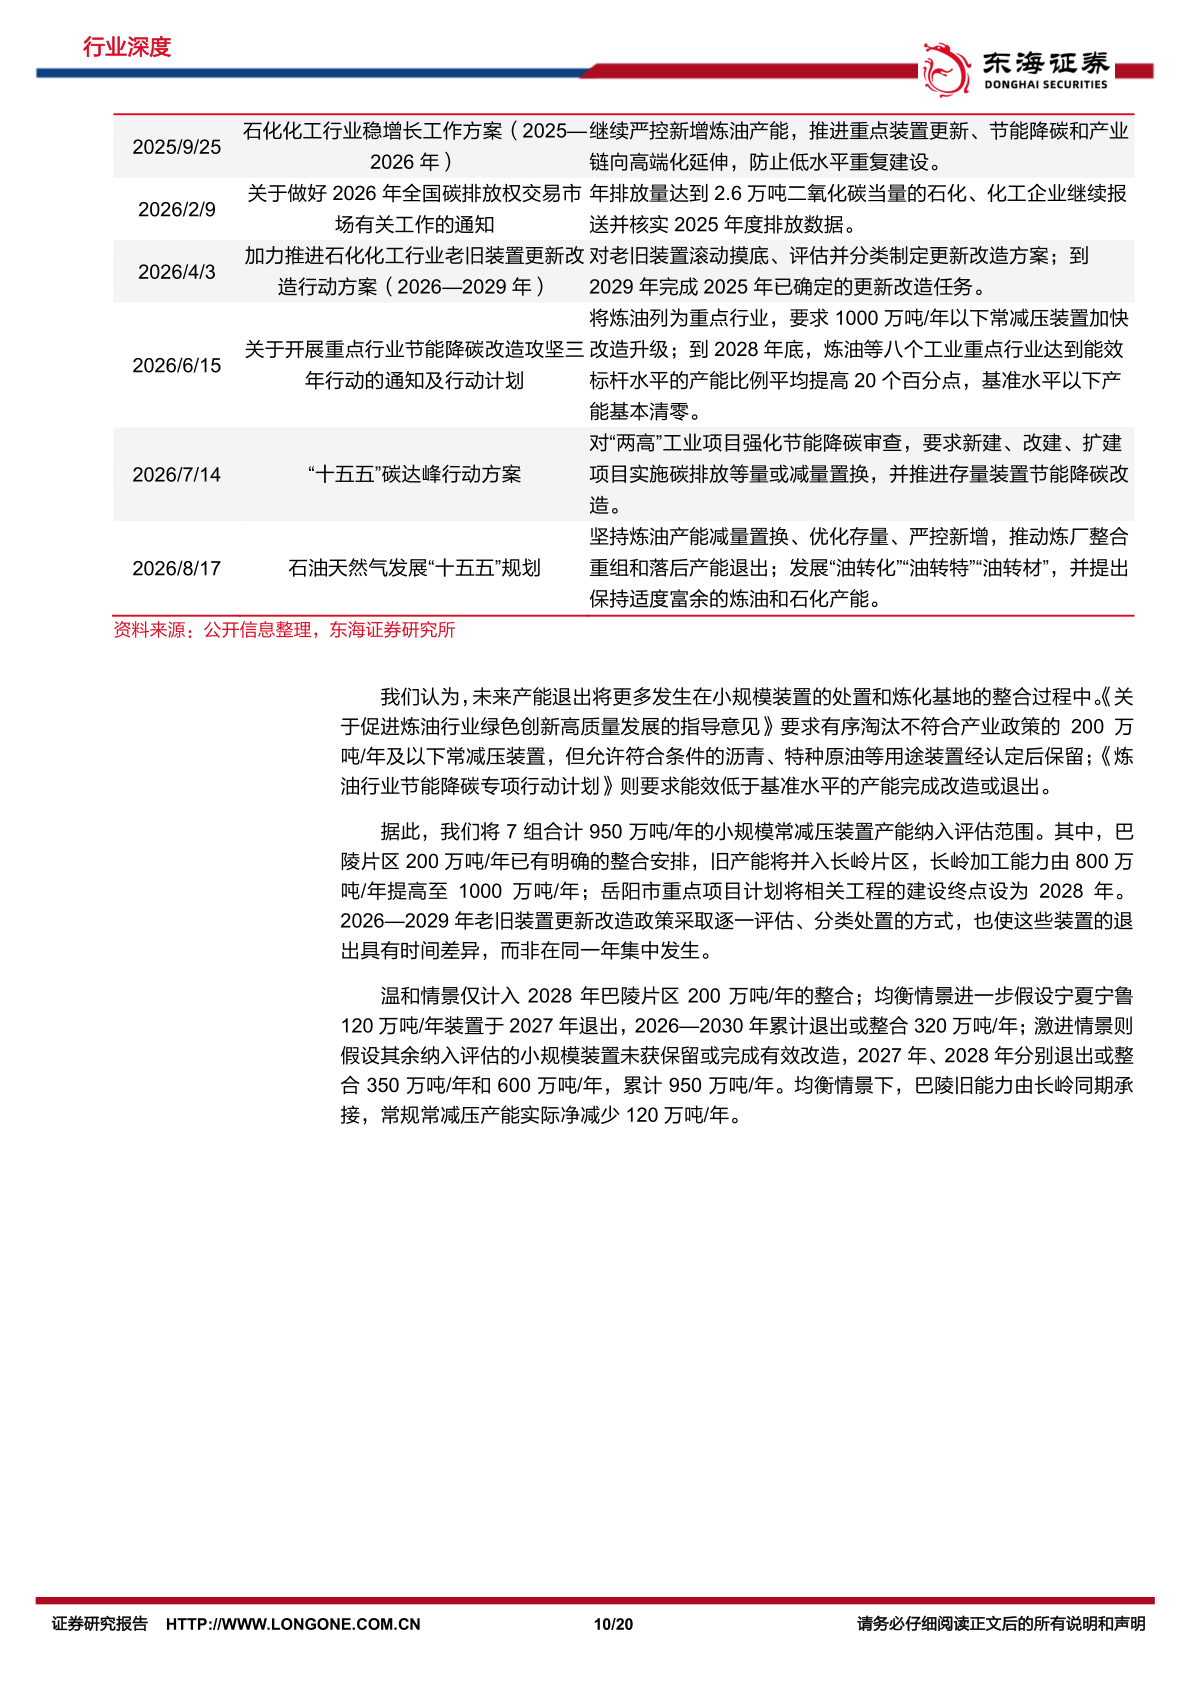
国内炼油相关政策文件划定总量管控边界,调研记录新增炼油项目需要执行减量置换规则。能效不达标的存量装置,需要开展技术改造或者退出市场,同时对运行超过 20 年的老旧装置开展逐一评估,分类确定升级或者关停方案。
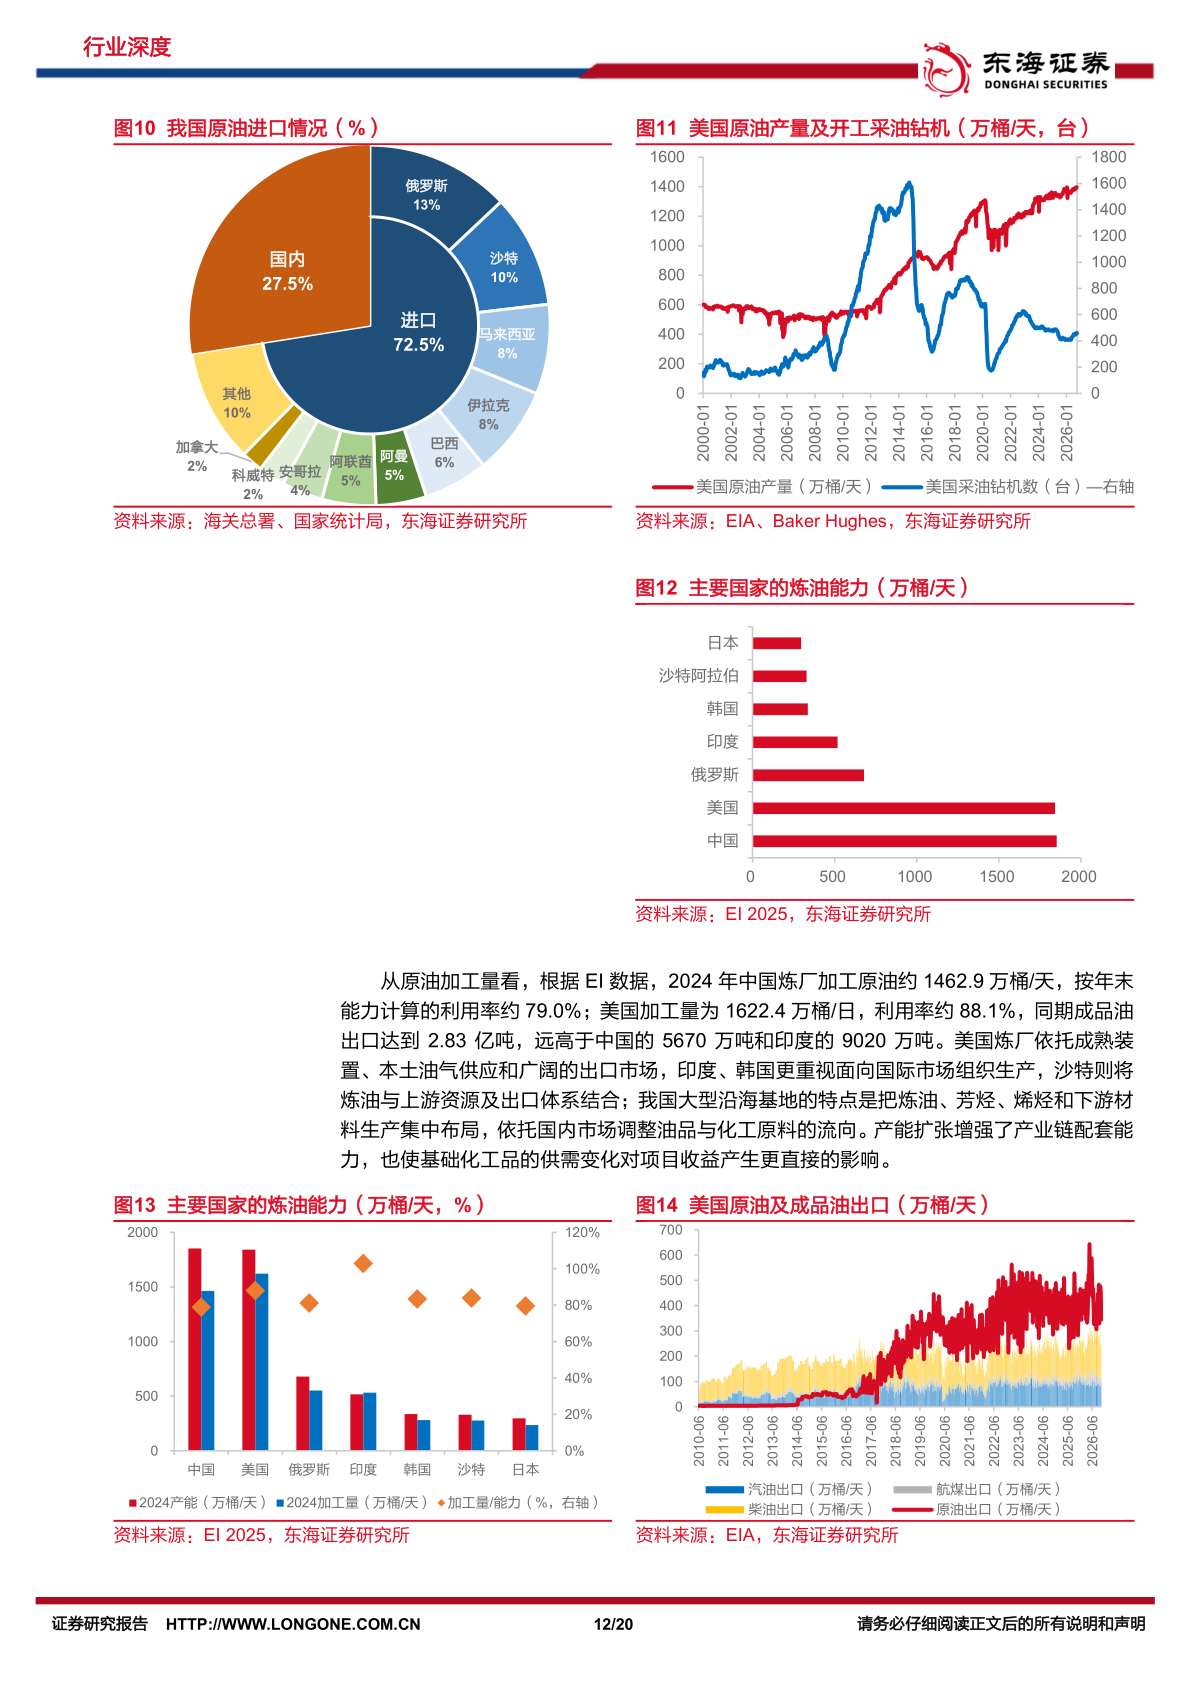
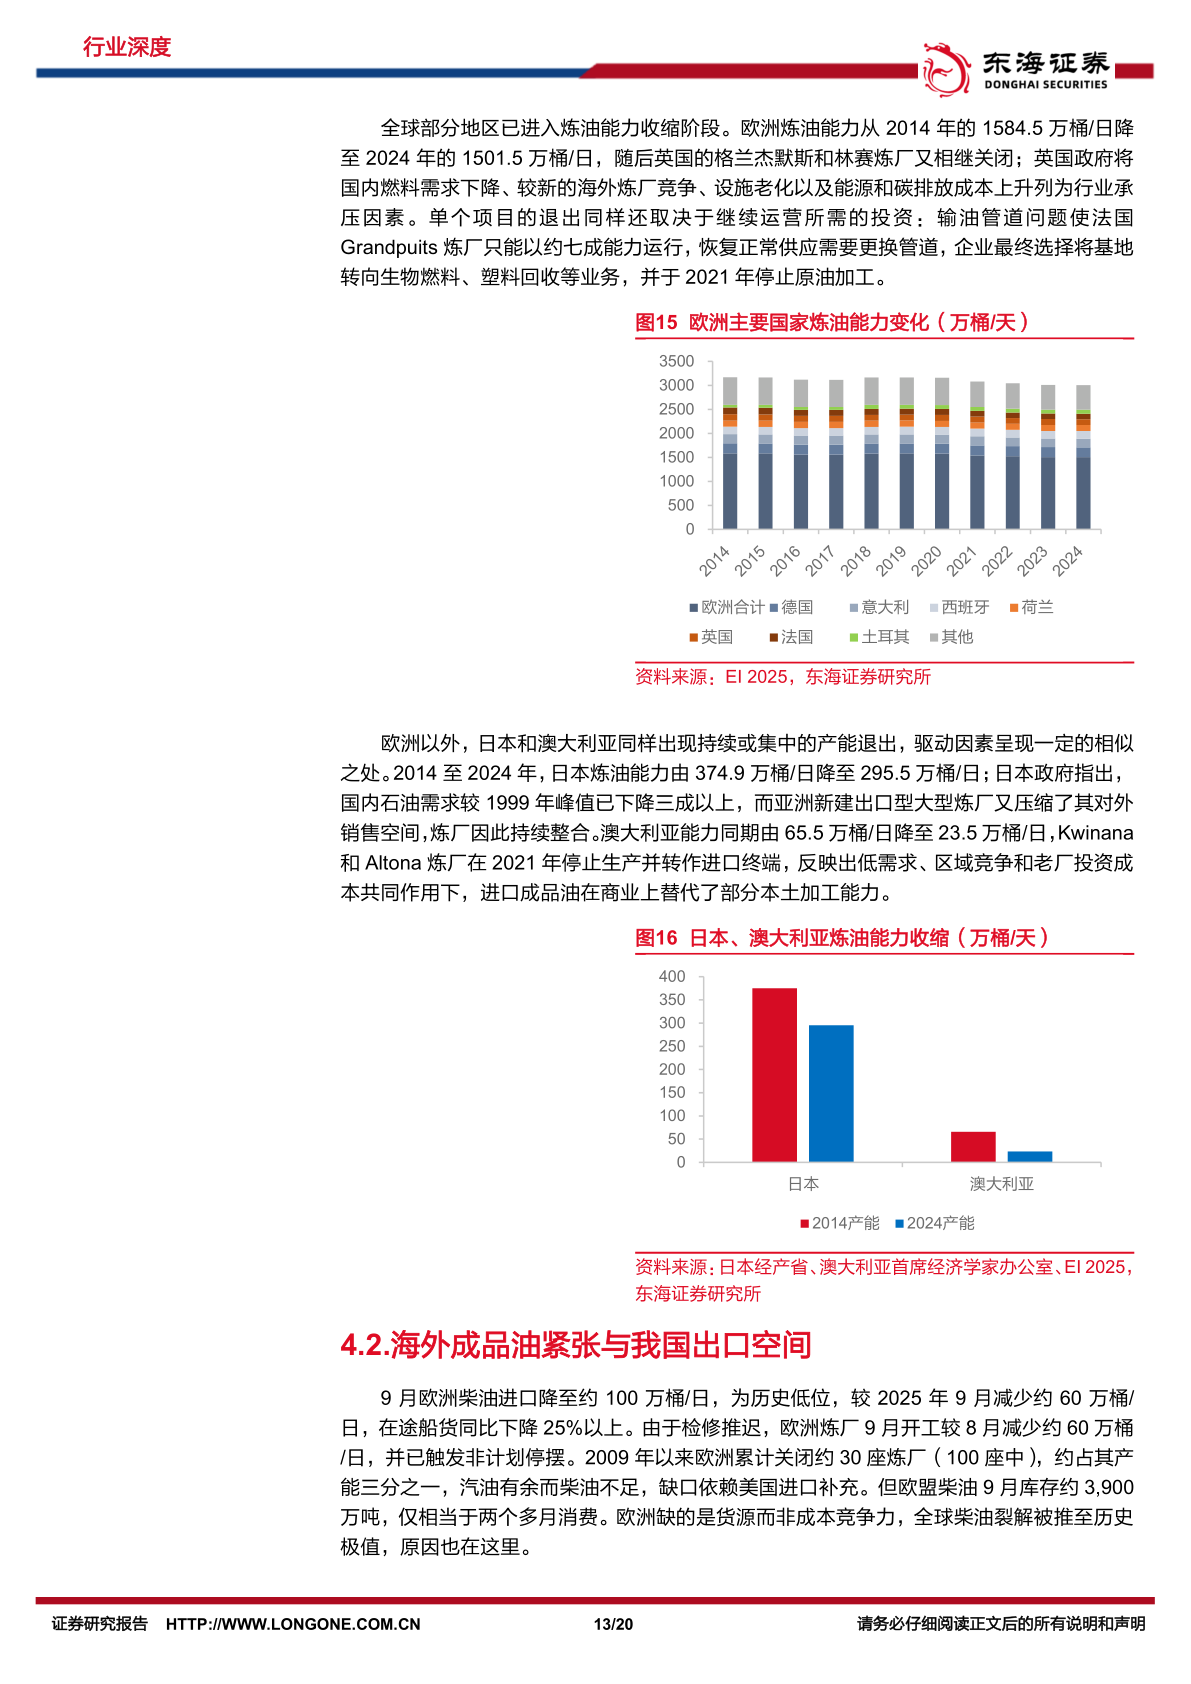
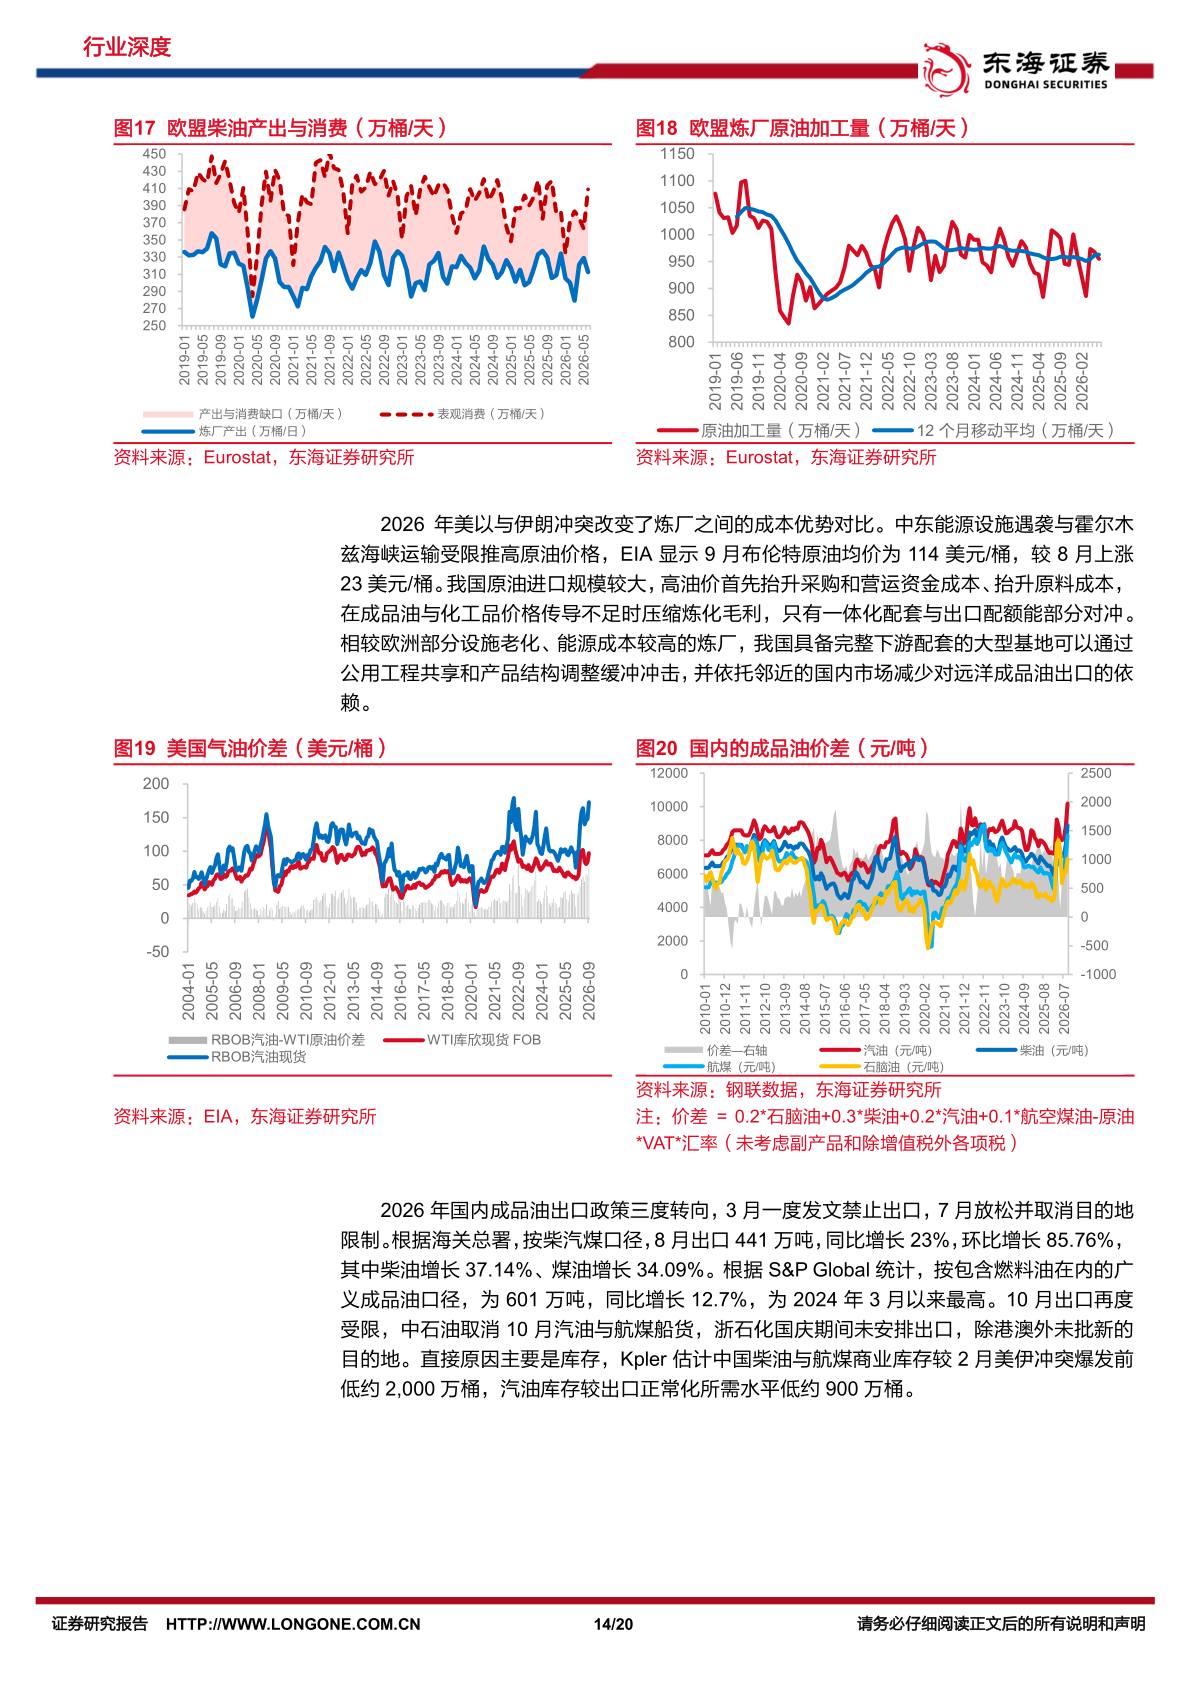
放到全球维度对比,2024 年中美两国炼油总能力处在接近水平。调研记录国内炼厂整体开工利用率低于美国,成品油对外输出的整体规模同样存在差距,欧洲、日本、澳大利亚都出现本土炼厂持续关停的客观现象。
不同区域炼厂形成不一样的运行特点,美国依托本土油气资源支撑炼化生产,中东手握原料资源,国内沿海炼化基地依靠公用工程共享,灵活切换油品和化工原料,就近对接国内消费市场。
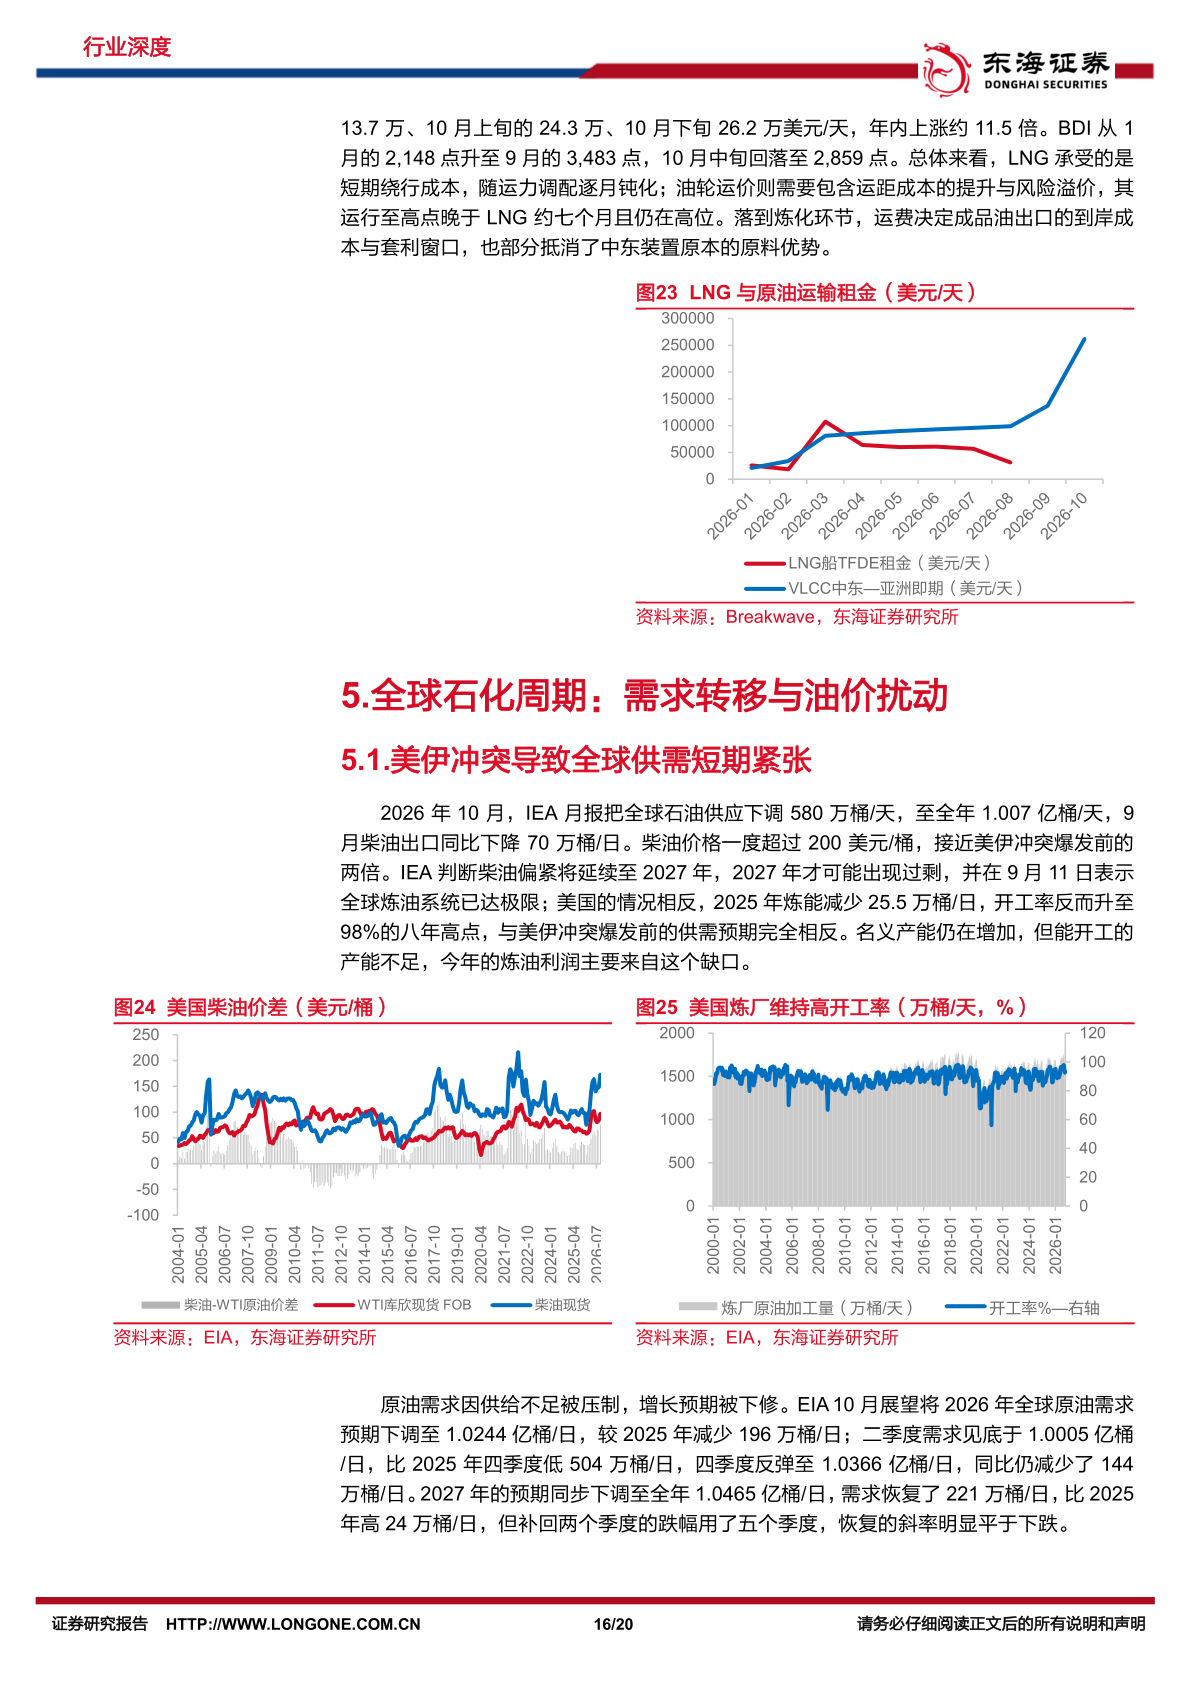
海上运输通道的扰动会传导至炼化产业链,调研记录关键海峡通行受阻之后,部分航线需要绕行,直接拉长航行时长,推高油轮的租赁运费。中东原本的原料成本优势,会被上涨的物流成本部分抵消。
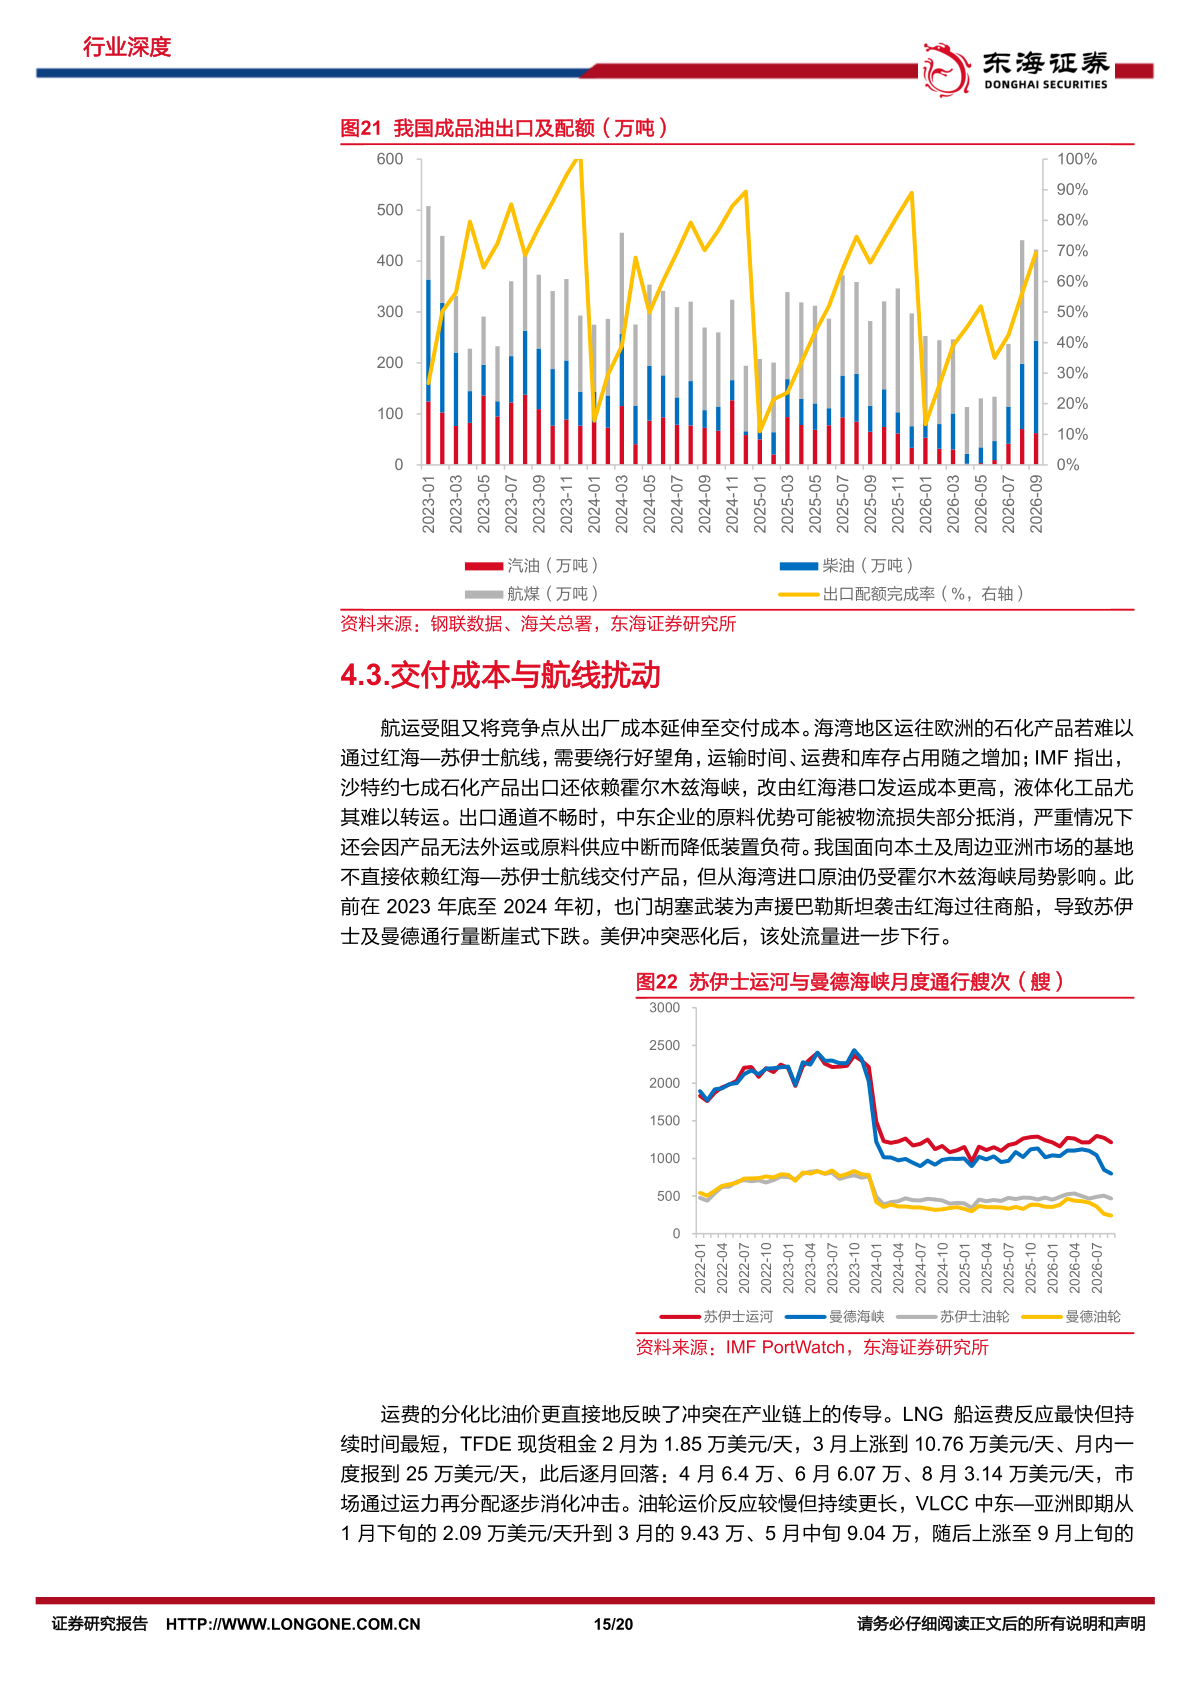
国内成品油出口执行配额管理,调研记录出口管控会跟随国内库存水平发生变动。部分月份出口数据出现明显波动,库存偏低阶段就会收紧对外输出,仅有少数企业拥有成品油出口相关资质。
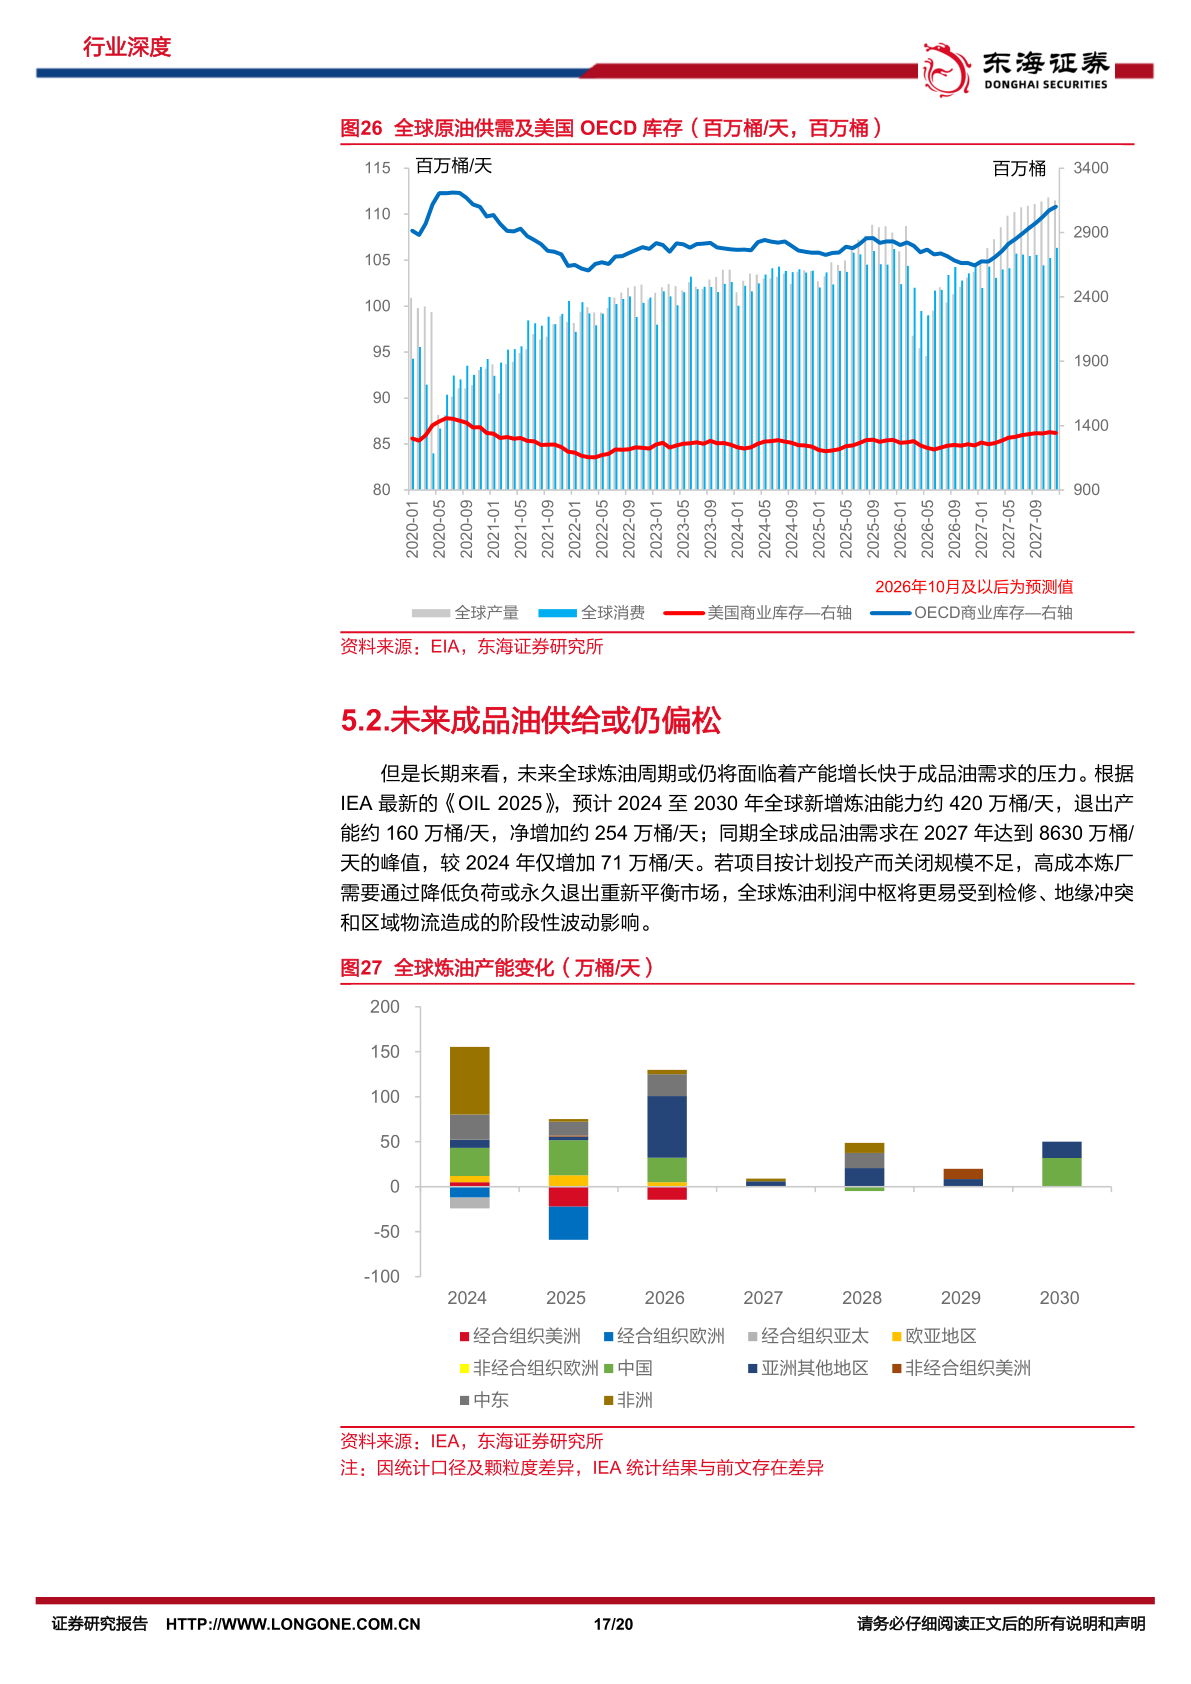
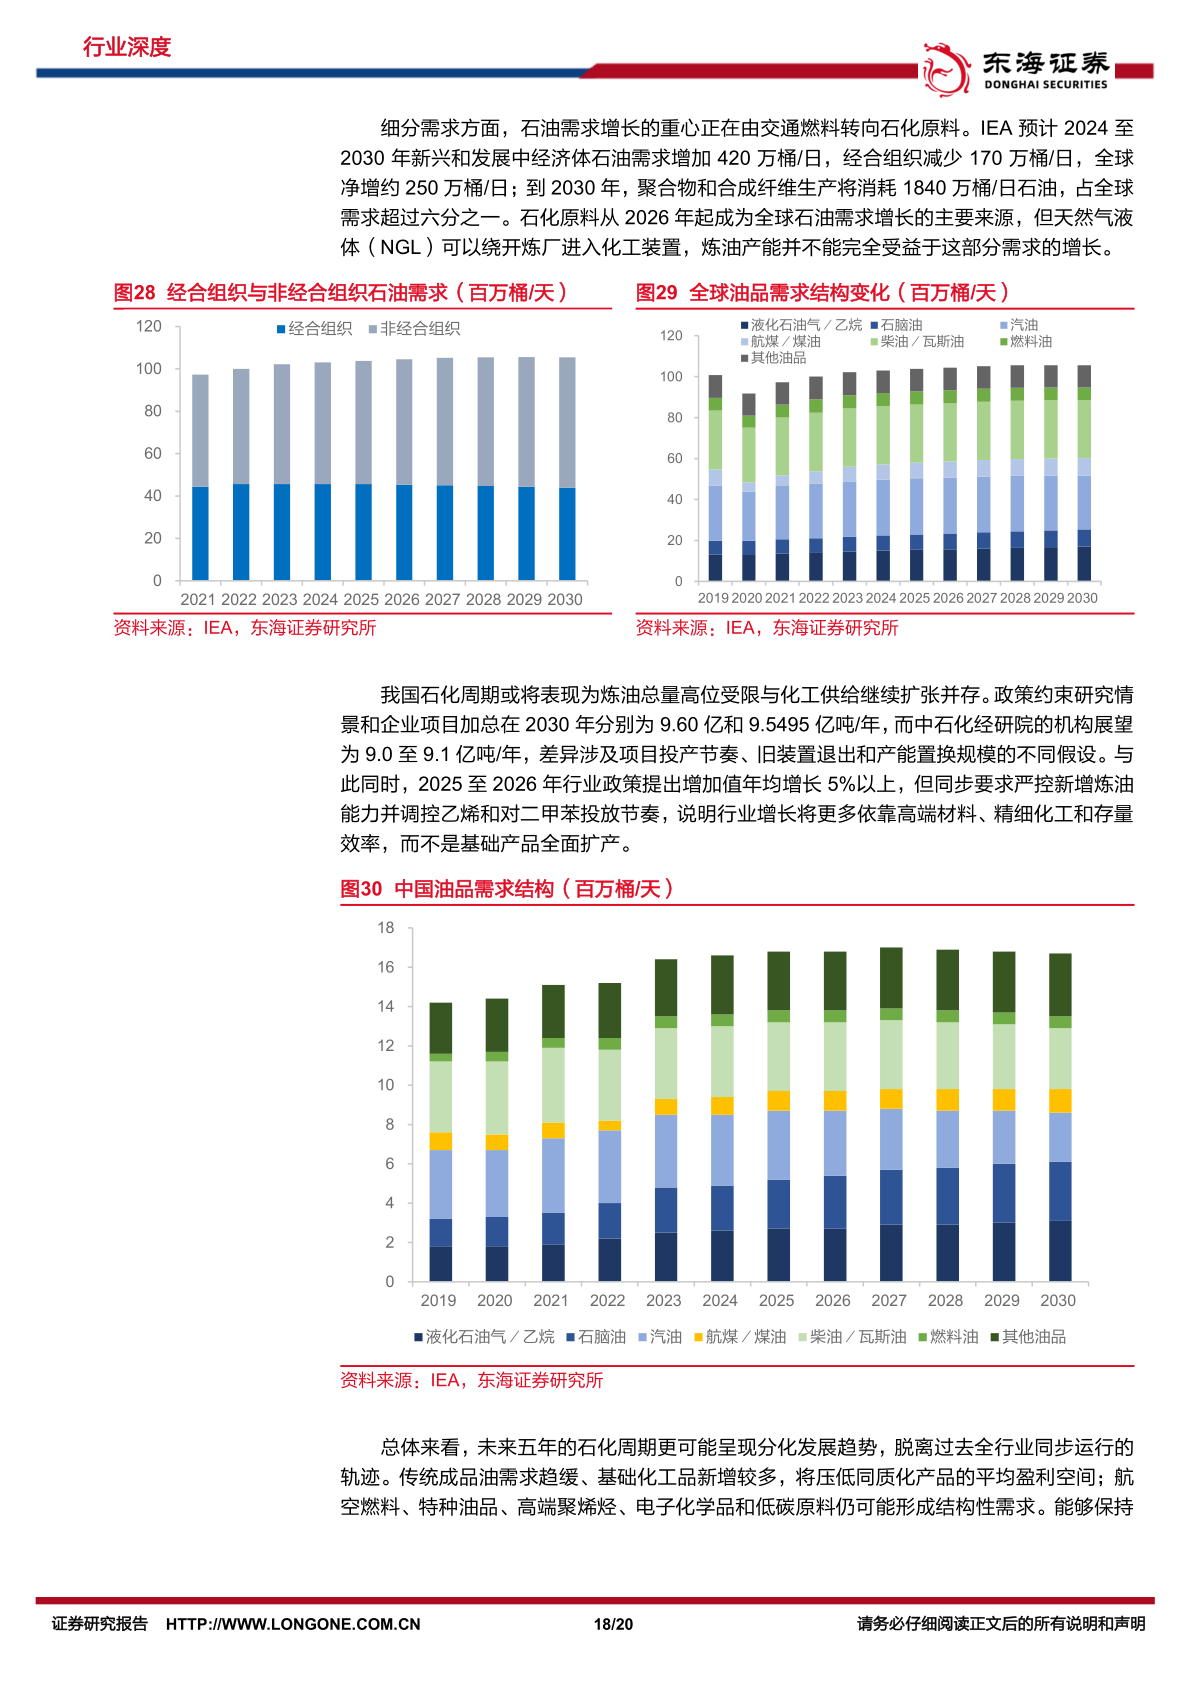
全球层面成品油的新增供给和需求增长并不匹配,调研记录石油消费的增长来源慢慢向化工原料方向偏移。部分化工原料可以绕开炼油装置直接投入生产,炼油环节无法完整吃到这一部分新增需求带来的增量。
国内炼化产业随之发生产品结构上的客观变化,不再只聚焦交通燃料产出,往芳烃、乙烯、特种油品、高端化工材料方向延伸。整套报告依托企业样本统计、海关台账、国际机构公开数据,记录国内炼能迭代、全球产能格局、物流扰动、产品结构变化的各类客观现实。
 来源:碳中和报告之家